Wirtschaft
Das Sofa 38 – Wie baut man Wohlstand auf …und wie schützt man das, was man erreicht hat?
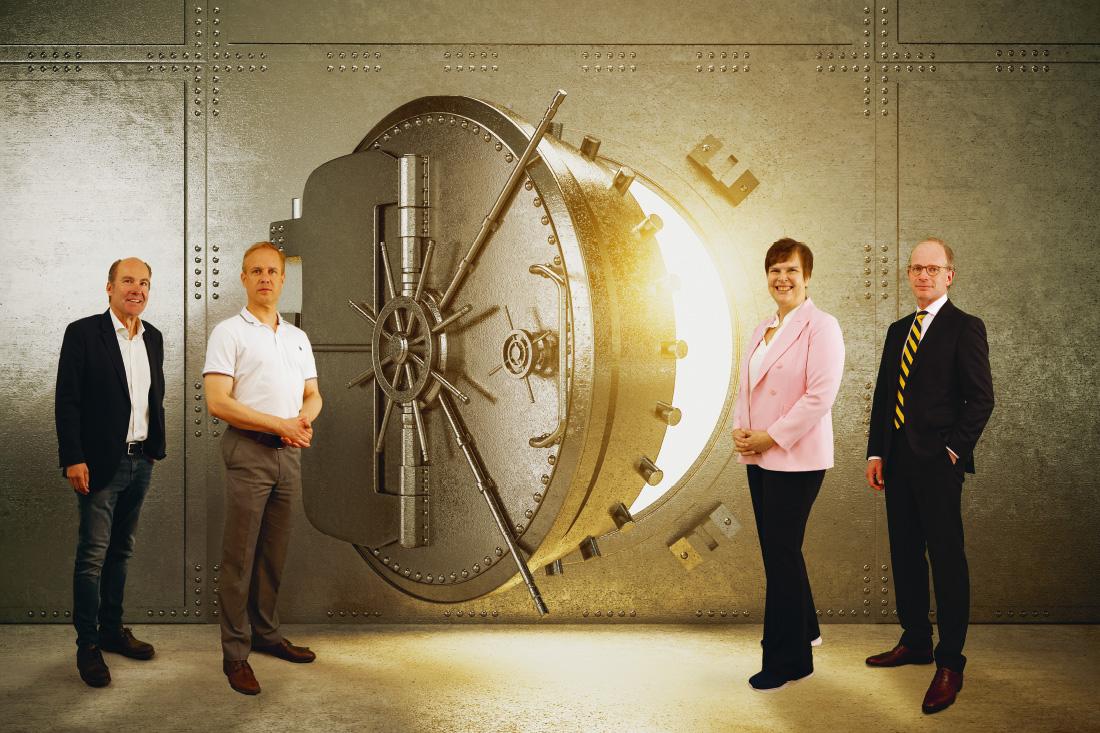
Was bedeutet Wohlstand eigentlich? Ein hohes Einkommen? Das eigene Haus? Ein gut gefülltes Depot? Oder beginnt Wohlstand vielleicht genau dort, wo Geld im täglichen Leben keine bestimmende Rolle mehr spielt? Für unser SOFA 38 haben wir vier Menschen zusammengebracht, die aus ganz unterschiedlichen Perspektiven auf Wohlstand und Sicherheit schauen: Unternehmer und Finanzexperte Richard Borek, Steuerberaterin und Wirtschaftsmediatorin Karin Kutz, Versicherungsexperte Dirk Mannebach sowie Patentanwalt und Physiker Dr. Jan Plöger.
Was bedeutet Wohlstand eigentlich? Ein hohes Einkommen? Das eigene Haus? Ein gut gefülltes Depot? Oder beginnt Wohlstand vielleicht genau dort, wo Geld im täglichen Leben keine bestimmende Rolle mehr spielt? Für unser SOFA 38 haben wir vier Menschen zusammengebracht, die aus ganz unterschiedlichen Perspektiven auf Wohlstand und Sicherheit schauen: Unternehmer und Finanzexperte Richard Borek, Steuerberaterin und Wirtschaftsmediatorin Karin Kutz, Versicherungsexperte Dirk Mannebach sowie Patentanwalt und Physiker Dr. Jan Plöger.
Es geht um Geld…
… aber längst nicht nur darum. Es geht um Freiheit und Verantwortung, um Konsum und Verzicht, um Aktien, ETFs und Gold, um Versicherungen und Reserven. Und um eine Frage, die sich wahrscheinlich jeder irgendwann stellt: Wie kann aus dem eigenen Einkommen über Jahrzehnte Vermögen entstehen – und wie sorgt man dafür, dass dieses Vermögen am Ende tatsächlich mehr Freiheit und Sicherheit schafft?
Vier Persönlichkeiten. Vier Blickwinkel. Und einige erstaunlich unterschiedliche Antworten.
Stadtglanz: Was bedeutet Wohlstand für Sie?
Richard Borek: Wohlstand bedeutet für mich Unabhängigkeit, Gestaltungsspielraum und Sicherheit für meine Familie. Ich bin dankbar, auf dem aufbauen zu dürfen, was Generationen vor mir geschaffen haben. Über viele Jahre habe ich unser Unternehmen mit persönlichem Einsatz weiterentwickelt und Verantwortung für seine Zukunft übernommen. Mit dem Erreichten sorgfältig umzugehen und gute Voraussetzungen für die nächste Generation zu schaffen, gehört für mich dazu.
Karin Kutz: Wohlstand bedeutet für mich die Möglichkeit, das Leben auch abseits materieller Werte nach den eigenen Vorstellungen gestalten zu können – ohne existenzielle Ängste. Dazu gehören für mich persönliche Zufriedenheit, Aufgaben, die ich als sinnvoll empfinde, und die Fähigkeit, das zu schätzen, was ich habe.
Dirk Mannebach: Wohlstand bedeutet für mich vor allem Souveränität über die eigene Zeit und die Abwesenheit von finanziellem Stress. Ein hohes Einkommen oder eine Luxusimmobilie können auch mit hohen Verpflichtungen verbunden sein. Der eigentliche Wert von Wohlstand liegt für mich deshalb nicht im Konsum, sondern in der Unabhängigkeit und Sicherheit, die daraus entstehen.
Dr. Jan Plöger: Wohlstand ist, wenn Geldsorgen keine Rolle mehr spielen.
Stadtglanz: Wie baut man sich Wohlstand auf?
Dirk Mannebach: Der größte Hebel eines jungen Menschen ist zunächst das eigene Humankapital: Weiterbildung, Spezialisierung und die Steigerung des eigenen Marktwertes. Gleichzeitig sollte Sparen automatisiert werden. Wer beispielsweise direkt nach Gehaltseingang einen festen Anteil investiert, macht den Vermögensaufbau zur Gewohnheit. Danach gilt: breit gestreut und langfristig investieren. Wohlstand entsteht selten durch einzelne Glückstreffer, sondern meistens durch Disziplin, Kontinuität und Geduld.
Richard Borek: Mein wichtigster Rat lautet ebenfalls: früh anfangen. Zunächst eine Reserve aufbauen, teure Konsumschulden vermeiden und dann regelmäßig langfristig investieren. Wer Erträge wieder anlegt, kann vom Zinseszinseffekt profitieren. Wenn es finanziell möglich ist, halte ich es deshalb auch für sinnvoll, schon früh für die eigenen Kinder anzulegen. Ihr größter Vorteil ist die Zeit.
Karin Kutz: In jungen Jahren besitzt man einen enormen Hebel – und das ist Zeit. Natürlich sollte man früh anfangen, Eigentum zu schaffen und vorzusorgen. Man sollte aber nicht den Fehler machen, die eigene Zeit ausschließlich materiellen Zielen zu opfern. Die vielleicht wertvollste Investition in diesem Alter ist die in sich selbst: Weiterbildung, Erfahrungen und ein starkes soziales Umfeld. Wer Geld als Werkzeug für persönliche Freiheit versteht, baut nicht nur Vermögen, sondern Lebenswohlstand auf.
Dr. Jan Plöger: Ich würde unmittelbar nach Eingang des Einkommens per Dauerauftrag einen ambitionierten, aber tragbaren Betrag in einen kostengünstigen, international breit gestreuten Aktienfonds investieren – und möglichst lange nicht auf den Kurs schauen. Entscheidend ist, überhaupt anzufangen und dem Geld anschließend Zeit zu geben. Dabei halte ich es durchaus mit dem biblischen Gleichnis von den anvertrauten Talenten: Vermögen sollte nicht aus Angst vergraben, sondern sinnvoll eingesetzt und vermehrt werden. Wer jede Form von Risiko vermeiden möchte, verzichtet häufig auch auf Chancen.
Stadtglanz: Wie sollte Vermögen strukturiert sein?
Richard Borek: Zunächst zählt, wann man Geld braucht und welche Verluste man tragen kann. Reserven sollten sicher verfügbar sein. Langfristig halte ich kostengünstige, weltweit gestreute Aktien-ETFs und Zinsanlagen wie Tagesgeld, Festgeld oder Anleihen guter Bonität für sinnvoll. Für mich gehören mindestens zehn Prozent des Anlagevermögens in physisches Gold – als Reserve außerhalb des Bankensystems für unvorhersehbare politische oder wirtschaftliche Entwicklungen. Immobilien und Unternehmensbeteiligungen zählen ebenfalls dazu.
Karin Kutz: Ein stabiles Fundament braucht im Grunde zwei Dinge: Sicherheit und Wachstum. Entscheidend ist weniger ein kompliziertes Portfolio als ein System, das dauerhaft funktioniert. Gerade zu Beginn würde ich auf eine möglichst überschaubare Struktur setzen. Wichtig ist aus meiner Sicht, zwischen kurzfristiger Absicherung und langfristigem Vermögensaufbau zu unterscheiden. Für die finanzielle Reserve bietet sich beispielsweise ein Tagesgeldkonto an, während für den langfristigen Vermögensaufbau ein weltweit gestreuter Aktien-ETF eine einfache Möglichkeit darstellt. Entscheidend ist letztlich nicht die Anzahl der Anlageklassen, sondern eine Strategie, die zur persönlichen Situation passt und sich dauerhaft umsetzen lässt.
Dirk Mannebach: Das entscheidende Stichwort lautet Diversifikation. Niemand weiß, welche Anlageklasse in den kommenden zehn Jahren die beste sein wird. Deshalb sollte man nicht alles auf eine Karte setzen, sondern Liquidität, Produktivkapital wie Aktien oder Immobilien und gegebenenfalls Sachwerte miteinander kombinieren. Unterschiedliche Vermögenswerte können dazu beitragen, das Gesamtrisiko zu reduzieren.
Stadtglanz: Wie viel sollte man zurücklegen?
Dr. Jan Plöger: Mein Daumenwert wären zehn Prozent des Nettoeinkommens.
Karin Kutz: 15 bis 20 Prozent des Nettoeinkommens sind aus meiner Sicht ein guter Richtwert. Es geht hier aber weniger um die exakte Zahl als um die Gewohnheit. Die Sparrate sollte so gewählt sein, dass man heute gut leben kann und gleichzeitig ein Fundament für morgen aufbaut.
Dirk Mannebach: Ich orientiere mich an der 50/30/20-Regel: 50 Prozent für Grundbedürfnisse und Fixkosten, 30 Prozent für Lebensstil und Konsum und 20 Prozent für Vermögensaufbau und Schuldentilgung. Entscheidend ist, dass Sparen nicht das ist, was am Monatsende zufällig übrig bleibt, sondern von Anfang an eingeplant wird.
Stadtglanz: Wie viel Sicherheit braucht Vermögen?
Dr. Jan Plöger: Zu Beginn der Karriere würde ich einen sehr hohen Aktienanteil wählen und einen kleineren Anteil Gold beimischen. Wer über Jahrzehnte Zeit hat, kann Schwankungen wesentlich besser verkraften. Risiko gehört zum Leben – und wer jedes Risiko vermeiden möchte, verzichtet häufig auch auf Chancen.
Richard Borek: Unternehmerisch zu handeln bedeutet, Chancen zu nutzen und Risiken abzuwägen. Das gilt auch bei der Geldanlage. Entscheidend ist, welche Verluste man verkraften kann und wie viel finanziellen Spielraum man benötigt. Vollständige Sicherheit gibt es nicht: Selbst Geld auf dem Konto kann durch Inflation an Kaufkraft verlieren. Umgekehrt garantiert ein höheres Risiko aber auch keinen höheren Ertrag.
Karin Kutz: Sicherheit bedeutet eben nicht, Risiken komplett zu vermeiden, sondern sie so zu kontrollieren, dass sie einen nicht nervös machen. Echte Sicherheit beim Vermögensaufbau entsteht durch Zeit und Streuung. Kurzfristige Schwankungen lassen sich über einen langen Anlagehorizont besser aushalten. Gleichzeitig sollte man immer zwischen dem Notgroschen für die unmittelbare Sicherheit und dem langfristig investierten Kapital unterscheiden.
Dirk Mannebach: Die vermeintlich vollkommen sichere Geldanlage gibt es aus meiner Sicht ebenfalls nicht. Sicherheit entsteht deshalb nicht dadurch, jedes Risiko zu vermeiden, sondern Risiken zu verstehen, zu streuen und bewusst zu steuern. Der risikoarme Teil des Vermögens sorgt für kurzfristige Handlungsfähigkeit, der langfristige Teil kann stärker auf Wachstum ausgerichtet werden.
Stadtglanz: Welche Fehler kosten uns Wohlstand?
Karin Kutz: Ein großer materieller Fehler ist das Zögern. Wer den Vermögensaufbau immer wieder verschiebt, verschenkt Zeit und damit den Zinseszinseffekt. Ein zweiter Fehler ist die Lifestyle-Inflation: Steigen mit dem Einkommen automatisch auch die Ausgaben und Ansprüche, bleibt trotz eines guten Einkommens möglicherweise wenig Vermögen übrig. Aber auch das Gegenteil kann ein Fehler sein. Wenn Wohlstand nur noch als Zahl auf dem Konto definiert wird, spart man sich womöglich seine beste Lebenszeit kaputt. Wer vergisst, in Gesundheit, Beziehungen oder persönliche Erlebnisse zu investieren, kann am Ende vermögend sein – aber nicht unbedingt wohlhabend.
Richard Borek: Für mich wäre es ein Fehler, mit steigendem Einkommen automatisch immer mehr auszugeben. Ich bin im Umgang mit Geld eher sparsam und leiste mir bewusst nicht alles, was ich mir leisten könnte. Mir ist wichtig, finanziellen Spielraum zu erhalten. Bei der Geldanlage halte ich es außerdem für gefährlich, zu stark auf einzelne Anlagen zu setzen oder Risiken einzugehen, deren Folgen man nicht tragen kann.
Dr. Jan Plöger: Drei Dinge: Ängstlichkeit, Selbstbetrug und ein zu kurzer Zeithorizont. Wer aus Angst vor Kursverlusten Aktien grundsätzlich meidet, verzichtet auf erhebliche Chancen. Wer sich sagt, er beginne morgen, beginnt möglicherweise nie. Und wer nur auf die kommenden Jahre schaut, unterschätzt die Kraft des Zinseszinseffekts.
Dirk Mannebach: Besonders teuer wird häufig der Versuch, schnell reich zu werden. Hypes hinterherzulaufen, ständig zu handeln oder in Krisen panisch zu verkaufen, ist selten eine gute Strategie. Die meisten Vermögen entstehen langfristig und nicht über Nacht.
Stadtglanz: Wie viel Reserve braucht man für den Fall der Fälle?
Richard Borek: Mein Großvater sagte sinngemäß: Wenn du dir ein Auto kaufst, solltest du das Geld für ein zweites noch auf dem Konto haben. Dann wurde das Auto eben kleiner. Diese Haltung hat mich geprägt. Eine Anschaffung sollte nicht die gesamte Reserve aufzehren. Drei Monatsnettoeinkommen auf einem Tagesgeldkonto können eine erste Orientierung sein – bei unsicherem Einkommen oder größeren Verpflichtungen entsprechend mehr.
Dirk Mannebach: Ich würde drei bis sechs Netto-Monatsgehälter als Notgroschen vorhalten – auf einem täglich verfügbaren Tagesgeldkonto. Diese Reserve ist keine Investmentkomponente und muss keine hohe Rendite erwirtschaften. Sie soll verhindern, dass man bei einer kaputten Heizung, einem Jobverlust oder einer anderen ungeplanten Ausgabe langfristige Anlagen zu einem ungünstigen Zeitpunkt verkaufen muss.
Karin Kutz: Auch ich halte drei bis sechs Netto-Monatsgehälter für einen guten Wert. Wie hoch man diesen Puffer ansetzt, hängt sicher stark von der Lebenssituation ab: Wer als Single in einer Mietwohnung lebt, kommt meist mit drei Monatsgehältern wunderbar aus. Wer Familie hat, ein Haus abbezahlt oder selbstständig ist, schläft mit sechs Monaten deutlich ruhiger. Aus meiner Erfahrung ist hier das richtige Mindset entscheidend: Der Notgroschen ist keine Investition, die eine hohe Rendite abwerfen soll. Seine einzige Aufgabe ist es, Sicherheit zu schenken und – was noch wichtiger ist – dafür zu sorgen, dass man in einer Krise nicht gezwungen ist, langfristige Investments mit Verlust zu verkaufen.
Dr. Jan Plöger: Ich wäre noch vorsichtiger: Die notwendigen Ausgaben eines Jahres sollten schnell verfügbar und sicher angelegt sein. Die Ersparnisse sollten also im Zweifel ein Jahr ohne Einkommen überbrücken können. Erst nach dem Sparen kommt für mich das Investieren.
Stadtglanz: Welche Versicherungen braucht man wirklich?
Dirk Mannebach: Der Grundsatz ist einfach: Versichert werden sollten vor allem Risiken, die die eigene wirtschaftliche Existenz bedrohen können. Ganz oben steht deshalb für mich die private Haftpflichtversicherung. Für die meisten Berufstätigen ist außerdem die Absicherung der eigenen Arbeitskraft entscheidend. Weitere Versicherungen hängen von der Lebenssituation ab – etwa Wohngebäude- oder Risikolebensversicherungen. Kleine Schäden, die man problemlos selbst bezahlen kann, muss man dagegen nicht zwingend versichern. Viele Menschen versichern kleine Risiken und unterschätzen existenzielle. Eigentlich sollte es genau umgekehrt sein.
Richard Borek: Das sehe ich ähnlich. Neben der Krankenversicherung gehören für mich die private Haftpflicht und – wenn man auf sein Arbeitseinkommen angewiesen ist – die Absicherung gegen Berufsunfähigkeit zu den wesentlichen Punkten. Bei finanziell abhängigen Angehörigen ist eine Risikolebensversicherung wichtig, beim eigenen Haus eine Gebäudeversicherung einschließlich Elementarschutz. Kleinere Schäden, die man selbst tragen kann, muss man aus meiner Sicht nicht unbedingt versichern.
Dr. Jan Plöger: Man sollte sich gegen solche – und nur solche – Ereignisse versichern, deren Eintritt einen ruinieren würde. Alle anderen Versicherungen sind langfristig teuer.
Karin Kutz: Dem stimme ich zu. Viele angebotene Zusatzversicherungen sichern Kleinbeträge ab und kosten im Verhältnis viel Geld. Hier wäre es sicher besser, selbst diese Beträge in den langfristigen Vermögensaufbau zu investieren.
Stadtglanz: Und wie schützt man das, was man erreicht hat?
Richard Borek: Dazu gehört für mich zunächst, die eigene Geldanlage wirklich zu verstehen: Wo liegt mein Geld? Welche Risiken bestehen? Welche Kosten fallen an? Einmal im Jahr halte ich es für sinnvoll, die gesamte Vermögensaufteilung zu überprüfen und bei Bedarf anzupassen. Gute Beratung kann dabei helfen – sie ersetzt aber nicht die eigene Verantwortung.
Karin Kutz: Wohlstand aufzubauen ist nur die eine Hälfte. Ihn zu erhalten, ist die andere. Dazu gehört Diversifikation: Ein größeres Vermögen sollte nicht an einem einzigen Ort oder in einer einzigen Anlageklasse konzentriert sein. Gleichzeitig spielt die persönliche Resilienz eine wichtige Rolle. Märkte können einbrechen und wirtschaftliche Rahmenbedingungen können sich verändern. Wissen, Gesundheit, Fähigkeiten und ein stabiles soziales Umfeld sind deshalb für mich ebenfalls Formen von Sicherheit.
Dirk Mannebach: Vermögensschutz hat mehrere Ebenen. Neben einer vernünftigen Streuung gehören dazu Versicherungen gegen existenzielle Risiken, aber mit zunehmendem Vermögen auch rechtliche und steuerliche Fragen – etwa Vorsorgevollmacht, Testament oder eine frühzeitige Nachfolgeplanung. Es reicht nicht, Vermögen aufzubauen. Man sollte auch darüber nachdenken, was damit geschieht, wenn das Leben anders läuft als geplant.
Dr. Jan Plöger: Ich würde das Vermögen erst dann deutlich defensiver ausrichten, wenn der Ruhestand näher rückt und die Zeit fehlt, größere Kursrückgänge auszusitzen. Vorher gilt für mich: Risiko gehört zum Leben. Wer sein Geld nur vergräbt, um es auf keinen Fall zu verlieren, kann am Ende ebenfalls verlieren.
Stadtglanz: Wenn Sie noch einmal bei null anfangen würden...
Richard Borek: Ich würde mir zunächst eine Arbeit suchen, bei der ich viel lernen und Verantwortung übernehmen kann. Das Gelernte würde ich nutzen, um etwas Eigenes aufzubauen. Dabei würde ich genau hinschauen, was Kunden brauchen und was ich für sie besser machen könnte. Einen Teil meines Einkommens würde ich von Anfang an zurücklegen – damit ich später auch das Geld habe, eine Chance zu nutzen.
Karin Kutz: Ich würde tatsächlich vieles wieder genauso machen. Mit 20 startet man beim Vermögen vielleicht bei null – aber das eigentliche Kapital liegt in diesem Alter nicht auf dem Konto. Es sind vielmehr Neugier, Energie und die Bereitschaft, permanent in die eigene Entwicklung zu investieren. Wenn man diese Haltung mitbringt, kann materieller Wohlstand im Laufe der Jahrzehnte zu einem Nebenprodukt werden.
Dirk Mannebach: Ich würde noch stärker in mein eigenes Humankapital und in persönliche Netzwerke investieren und weniger Zeit mit der Suche nach der vermeintlich perfekten Geldanlage verbringen. Man muss akzeptieren, dass niemand jede Entwicklung vorhersehen kann. Gute finanzielle Entscheidungen entstehen nicht durch perfekte Prognosen, sondern durch eine robuste Strategie, die auch schwierige Zeiten übersteht.
Dr. Jan Plöger: Ich habe beim Vermögensaufbau zum Glück nicht übermäßig viel falsch gemacht. Vor rund 15 Jahren stand ich allerdings einmal vor der Wahl, ein Monatseinkommen in eine riskantere Einzelaktie oder in einen ETF zu investieren. Ich entschied mich für den ETF – die Einzel-
aktie war NVIDIA. In diesem einen Fall wäre etwas mehr Risiko im Nachhinein durchaus lukrativ gewesen.
Mehr aus dieser Rubrik
Zur Startseite