
Wirtschaft
Vermögensschutz statt Steuerlast – Worauf es für Stifter wirklich ankommt
Das eigene Lebenswerk, über Jahrzehnte gewachsene Immobilien oder ein erfolgreiches Unternehmen abzusichern, ist eine Entscheidung für Generationen. Eine Familienstiftung schafft eine strukturierte Basis, um Vermögen vor Zersplitterung zu schützen. Doch die Praxis verlangt eine vorausschauende Strategie. Im dritten Teil unserer Serie geht es um die steuerliche Realität: von den Spielräumen bei der Gründung über Verschonungsregelungen bis hin zu den Hebeln bei der laufenden Besteuerung.
Von Karin Kutz

Hier geht es zum ersten Teil dieses Beitrags: https://www.stadtglanz.de/d/unternehmensnachfolge-2025
Hier geht es zum zweiten Teil dieses Beitrags: https://www.stadtglanz.de/d/die-familienstiftung-in-der-praxis
Das eigene Lebenswerk, über Jahrzehnte gewachsene Immobilien oder ein erfolgreiches Unternehmen abzusichern, ist eine Entscheidung für Generationen. Eine Familienstiftung schafft eine strukturierte Basis, um Vermögen vor Zersplitterung zu schützen. Doch die Praxis verlangt eine vorausschauende Strategie. Im dritten Teil unserer Serie geht es um die steuerliche Realität: von den Spielräumen bei der Gründung über Verschonungsregelungen bis hin zu den Hebeln bei der laufenden Besteuerung.
Besteuerung bei der Gründung: Wer ist begünstigt?
Werden Vermögenswerte in eine Stiftung eingebracht, ist dies grundsätzlich schenkungsteuerpflichtig. Erfolgt die Ausstattung von Todes wegen, unterliegt die Vermögensübertragung der Erbschaftsteuer. Maßgeblich sind die erbschaft- und schenkungsteuerlichen Steuerwerte zum Zeitpunkt der Übertragung, nicht die historischen Anschaffungskosten. Bei der Bewertung können unter anderem die Vergünstigungen für Betriebsvermögen, bestimmte Kunstgegenstände und Kunstsammlungen sowie der Bewertungsabschlag von 10 % für zu Wohnzwecken vermietete Grundstücke berücksichtigt werden.
Da eine Stiftung selbst kein verwandtschaftliches Verhältnis zum Stifter hat, würde grundsätzlich nur ein Freibetrag von 20.000,00 € und ein Steuersatz von bis zu 50 % zur Anwendung kommen. Hier greift jedoch ein besonderes Steuerklassenprivileg. Für Familienstiftungen ist das Verwandtschaftsverhältnis zwischen Stifter und den in der Satzung Begünstigten, den sogenannten Destinatären, maßgeblich. Die Stiftung wird bei der Erstausstattung steuerlich so behandelt, als ob das Vermögen direkt an die verwandtschaftlich am weitesten entfernte Person im Kreis der Begünstigten übergehen würde.
Der Bundesfinanzhof hat 2024 klargestellt, dass für die Besteuerung bereits die potenzielle Begünstigung nach der Stiftungssatzung entscheidend ist. Dies gilt auch für Personen, die bei Errichtung der Stiftung noch nicht geboren sind, etwa künftig geborene Urenkel. Eine Stiftung, die ohne nähere Eingrenzung „die Familie“ begünstigt, würde daher in die allgemeine Besteuerung zurückfallen. Der an sich gut gemeinte Halbsatz „die Familie“ kann somit teuer werden. Der Definition des Destinatärskreises kommt daher erhebliche Bedeutung zu.
Das Steuerklassenprivileg gilt nur für die erstmalige Ausstattung. Für spätere Zustiftungen gilt dies nicht. Eine vollständige Planung des Stiftungsvermögens von Beginn an kann deshalb gegenüber einer späteren, schrittweisen Ausstattung erhebliche steuerliche Vorteile haben.
Verschonung für Betriebsvermögen
Bei der Übertragung von Betriebsvermögen können die erbschaft- und schenkungsteuerlichen Verschonungsregelungen greifen. Ziel dieser Regelungen ist es, die Übertragung von Unternehmen innerhalb der Familie zu ermöglichen, ohne deren Fortbestand durch Erbschaft- oder Schenkungsteuer zu gefährden.
Voraussetzung ist, dass es sich um begünstigungsfähiges Betriebsvermögen im Sinne des Erbschaft- und Schenkungsteuergesetzes handelt. Dazu können insbesondere Betriebe, Teilbetriebe, Mitunternehmeranteile und bestimmte Beteiligungen an Kapitalgesellschaften gehören. Die bloße Zugehörigkeit eines einzelnen Wirtschaftsguts zum Betriebsvermögen reicht dagegen nicht aus.
Bei begünstigtem Betriebsvermögen sieht das Gesetz grundsätzlich eine Regelverschonung von 85 % vor. Unter strengeren Voraussetzungen kann im Rahmen der Optionsverschonung eine vollständige Steuerbefreiung erreicht werden. Zu beachten sind dabei insbesondere die Behaltensfristen, die Lohnsummenregelung, die Vorgaben zum Verwaltungsvermögen und eine Obergrenze von 26 Mio. €, ab der besondere Regelungen greifen.
Beispiel: Überträgt ein Unternehmer einen Betrieb im Wert von 5 Mio. € auf eine Familienstiftung, können bei Vorliegen der gesetzlichen Voraussetzungen 85 % des Betriebsvermögens von steuerlichen Belastungen "verschont" werden. Unter den strengeren Voraussetzungen der Optionsverschonung ist sogar eine vollständige Steuerbefreiung denkbar.
Auch ertragsteuerlich ist die unentgeltliche Übertragung von Betriebsvermögen auf eine Familienstiftung ohne Aufdeckung stiller Reserven möglich.
Ob hierzu die steuerlichen Buchwerte fortgeführt werden können, hängt von der konkreten Übertragungsstruktur ab und sollte deshalb bereits bei der Planung geprüft werden.
Neben der Erbschaft- und Schenkungsteuer können bei der Übertragung von Betriebsvermögen zudem die Grunderwerb- oder auch die Umsatzsteuer betroffen sein. Auch diese Steuerarten sollten daher frühzeitig in die Gesamtplanung einbezogen werden.
Laufende Besteuerung: Erst die Stiftung, dann die Destinatäre
Nach der Gründung unterliegt die Familienstiftung mit ihren steuerpflichtigen Einkünften grundsätzlich der Körperschaftsteuer. Bei einer rein vermögensverwaltenden Stiftung fällt keine Gewerbesteuer an.
Werden die nach Steuern verbleibenden Erträge an die Destinatäre ausgeschüttet, unterliegen diese einer weiteren Besteuerung als Einkünfte aus Kapitalvermögen. Damit entsteht eine steuerliche Belastung auf zwei Ebenen: zunächst bei der Stiftung und anschließend bei dem begünstigten Familienmitglied.
Wie sich diese Gesamtbelastung bei vollständiger Ausschüttung der Erträge entwickelt, zeigt die folgende, vereinfachte Modellrechnung:
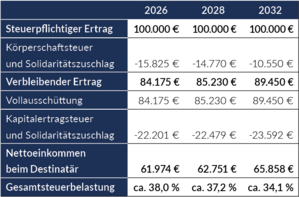
Die Tabelle zeigt zugleich einen langfristigen Effekt: Nach der derzeitigen Rechtslage sinkt der Körperschaftsteuersatz ab 2028 schrittweise von 15 % auf 10 %. Dadurch reduziert sich – bei ansonsten unveränderten Rahmenbedingungen – bei einer Vollausschüttung die steuerliche Gesamtbelastung.
Für die Planung ist daher nicht nur entscheidend, welches Vermögen in die Stiftung eingebracht wird. Ein wesentlicher Steuerhebel liegt in der zeitlichen Steuerung: Werden Erträge in der Stiftung einbehalten, kann das Stiftungsvermögen durch den Zinseszinseffekt von der niedrigeren Besteuerung profitieren. Erst bei der Ausschüttung an die Destinatäre greift die zweite Steuerebene.
Fazit und Ausblick
Die Familienstiftung kann ein wirkungsvolles Instrument sein, um Vermögen langfristig zu erhalten und innerhalb der Familie zu strukturieren. Steuerlich kommt es entscheidend auf die konkrete Gestaltung an. Bereits bei der Errichtung sind insbesondere der Kreis der Destinatäre und die Zusammensetzung des Stiftungsvermögens von Bedeutung. Hinzu kommt die laufende Besteuerung der Stiftung und ihrer Ausschüttungen.
Wer eine Familienstiftung errichten möchte, sollte deshalb nicht nur die Gründung, sondern die steuerlichen Folgen über den gesamten Lebenszyklus der Stiftung hinweg betrachten.
Im vierten und letzten Teil geht es um die Erbersatzsteuer, die Stiftungsholding und die Treuhandstiftung – und damit um drei Themen, die bei einer langfristig angelegten Familienstiftung ebenfalls frühzeitig bedacht werden sollten.
Karin Kutz
Steuerberaterin, Fachberaterin für Internationales Steuerrecht
Appelhagen Rechtsanwälte Steuerberater PartGmbB
Braunschweig
Karin Kutz ist langjährige Partnerin in der Kanzlei APPELHAGEN und steht für eine zukunftsorientierte und individuelle Steuerberatung. Mit mehr als 30 Jahren Erfahrung ist sie Ihre persönliche Beraterin und Expertin bei der Unternehmensnachfolge. Als Wirtschaftsmediatorin sowie Fachberaterin für Unternehmensnachfolge und Umstrukturierung hat sie zahlreiche Unternehmensnachfolgen in der Region erfolgreich gestaltet und berät als Fachberaterin für Internationales Steuerrecht auch in grenzüberschreitenden Steuerfragen. Sie zählt seit vielen Jahren zu den führenden Namen im Norden, wie das JUVE Handbuch Steuern bestätigt und wurde 2026 vom Handelsblatt als eine der besten Steuerberaterinnen ausgezeichnet.
Mehr aus dieser Rubrik
Zur Startseite